公司名義買房:個人持有 vs GK/KK 公司持有 稅費計算的「臨界點」在哪裡?
公司名義買房:個人持有 vs GK/KK 公司持有
稅費計算的「臨界點」在哪裡?
這題沒有一個放諸四海皆準的「單一數字」。真正的臨界點取決於:
個人稅率、房產淨利、以及資金是否再投資。
核心觀念先行
臨界點並非取決於「房價多少」,而是取決於三個變數:
1. 你個人的邊際稅率(本業收入越高,個人持有越吃虧)。
2. 房產每年的「課稅後淨利」(租金-利息-折舊-可扣費用)。
3. 利潤去向:留在公司再投資 vs 每年分紅發薪。
臨界點並非取決於「房價多少」,而是取決於三個變數:
1. 你個人的邊際稅率(本業收入越高,個人持有越吃虧)。
2. 房產每年的「課稅後淨利」(租金-利息-折舊-可扣費用)。
3. 利潤去向:留在公司再投資 vs 每年分紅發薪。
1. GK 與 KK:公司持有的基礎認知
雖然設立形式不同,但在「不動產稅負」上,GK(合同会社)與 KK(株式会社)被視為同一類「法人」。
GK (合同会社)
- 設立成本低:登録免許税最低 6 萬円。
- 特點:結構簡單,適合個人資產管理公司。
- 稅務:適用相同的法人稅率體系。
KK (株式会社)
- 設立成本高:登録免許税最低 15 萬円。
- 特點:社會信用度較高,適合有對外融資或擴張需求。
- 稅務:與 GK 適用相同的法人稅率體系。
2. 交易與持有階段:差異不大
在買入和持有階段,個人與法人的稅負差距並不明顯,通常不是決策的決勝點。
不動產取得稅 (一次性)
原則稅率 4%,特定條件(如住宅用)可享 3% 特例。
*能否適用特例視用途與要件而定,非僅看身分。
固定資產稅 + 都市計畫稅 (每年)
標準稅率約 1.4% + 0.3%(上限)。
*這是房產本身的稅,跟誰持有關係較小。
3. 每年租金淨利:真正的「臨界點」戰場
差異在於所得稅的計算邏輯。這決定了每年的現金流到底有多少能放進口袋。
| 比較項目 | 個人持有 | 公司 (法人) 持有 |
|---|---|---|
| 課稅機制 | 累進稅率 (併入綜合所得) | 法人稅 (分段實效稅率) |
| 最高稅率 | 約 55% (國稅45% + 住民稅10%) | 約 33% (中小企業實效稅率) |
| 固定成本 | 無額外維持費 | 均等割 (約7萬円起) + 記帳費 |
| 關鍵影響 | 本業收入越高,稅率直接飆升 | 即使沒賺錢也要繳均等割 |
4. 臨界點公式與試算
我們定義兩個情境:「利潤留公司」 與 「利潤全分紅」。這會徹底改變計算結果。
變數定義:
P = 每年課稅後淨利
tp = 個人邊際總稅率 (國稅+住民稅)
tc = 法人有效稅率 (約 25%~34%)
C = 公司每年維護成本 (假設 40 萬円)
P = 每年課稅後淨利
tp = 個人邊際總稅率 (國稅+住民稅)
tc = 法人有效稅率 (約 25%~34%)
C = 公司每年維護成本 (假設 40 萬円)
情境 A:利潤留公司 (再投資模式)
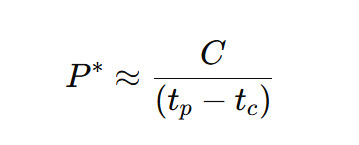
當個人稅率顯著高於法人稅率時,只需一點利潤就能cover公司維護成本,剩下的都是省下的稅。
情境 B:利潤全分紅 (消費模式)
這會產生「兩層稅」:先繳法人稅,分紅時再繳股利稅 (約 20.315%)。合併後的有效稅率會飆升到 40% 以上,公司的優勢大幅縮水。
利潤全分紅:先把法人+股利合併成一個有效稅率
再用 去算臨界點。
常見試算示例 (假設公司維護成本 40 萬円)
| 你的本業收入級距 | 個人邊際稅率 (概算) | 公司持有優勢臨界點 (淨利) | 解讀 |
|---|---|---|---|
| 高收入 (邊際 33%) | 約 43.7% | 約 212 萬円/年 | 極易達標,公司持有划算 |
| 中收入 (邊際 20%) | 約 30.4% | 約 719 萬円/年 | 門檻高,需多套房產才划算 |
| 全額分紅模式 | 約 43.7% | 千萬円級別 | 雙重課稅下,公司優勢幾乎消失 |
5. 致命盲點:未來「賣出」時的稅負
⚠️ 請注意出口策略 (Exit Strategy)
個人持有:持有超過 5 年,適用「長期讓渡所得」,稅率僅約 20% (國稅15%+住民稅5%)。
公司持有:賣出獲利算作「法人所得」,需繳納法人稅 (約 30-34%)。若要把錢拿回個人口袋,還要再繳一次股利稅。
結論:若你的目標是幾年後賣出獲利了結 (Capital Gain),個人持有往往稅後獲利更高。